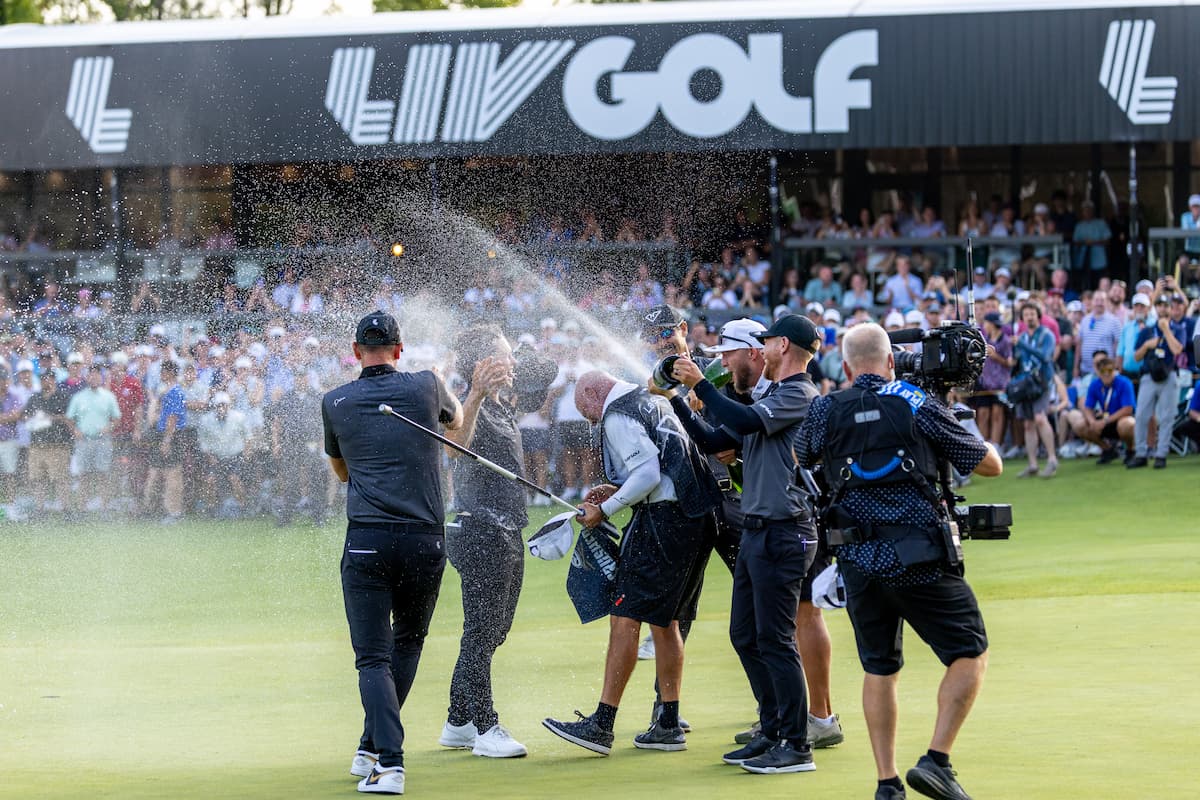
El anunciado cierre de LIV Golf amenaza con dejar un importante agujero económico y a numerosos acreedores sin recuperar buena parte del dinero que se les adeuda. Después de que la organización confirmara este jueves ante un tribunal de Nueva Jersey su intención de poner fin de manera ordenada a sus operaciones, todas las miradas se dirigen ahora hacia las consecuencias financieras de una quiebra que podría dejar millones de dólares pendientes de cobro. Y las perspectivas no parecen demasiado alentadoras. Según advierte un experto en reestructuraciones empresariales consultado por la agencia Reuters, el circuito podría disponer de muy pocos activos con los que afrontar sus obligaciones económicas.
John Sparacino, abogado del despacho McKool Smith con más de 30 años de experiencia en procedimientos de quiebra y reestructuración, considera que los acreedores de LIV Golf podrían terminar recuperando cantidades insignificantes en comparación con las deudas acumuladas. La organización, que desde septiembre se encontraba acogida al Capítulo 11 de la legislación estadounidense de bancarrotas, ha renunciado finalmente a su proyecto de relanzamiento para 2027 después de fracasar las negociaciones con BC Partners, la firma de inversión que había planteado aportar hasta 300 millones de dólares para garantizar su continuidad.
La operación estaba condicionada a que LIV consiguiera compromisos contractuales de un número suficiente de grandes estrellas. Sin embargo, la salida de jugadores como Jon Rahm, Tyrrell Hatton o Sergio García y la falta de acuerdos con otras figuras importantes terminaron por frustrar las negociaciones. Para Sparacino, aquel intento de rescate era una operación desesperada desde el principio, especialmente por la dificultad de conseguir financiación suficiente y organizar una nueva temporada con tan poco margen de tiempo.
DeChambeau tiene pendientes de cobro 5,7 millones de dólares
Una de las principales incógnitas del proceso es qué ocurrirá con las cantidades que LIV Golf todavía adeuda a algunos de sus jugadores. Es el caso, entre otros, de Bryson DeChambeau, una de las figuras más importantes del circuito desde su creación, y que tiene pendientes de cobro aproximadamente 5,7 millones de dólares hasta la fecha, sin contar compromisos económicos a futuro.
El caso de Jon Rahm es diferente. El de Barrika alcanzó un acuerdo para desvincularse anticipadamente de LIV Golf que implicó renunciar a unos 100 millones de dólares en pagos futuros garantizados por su contrato. Una cantidad que, por tanto, no debe confundirse con una deuda pendiente de cobro dentro del procedimiento concursal.
Sparacino advierte de que las reclamaciones económicas de los acreedores podrían terminar teniendo un valor muy inferior al de las cantidades reconocidas inicialmente. Si el patrimonio disponible resulta insuficiente, incluso quienes tengan derecho a cobrar millones de dólares podrían recuperar únicamente una pequeña parte de ese dinero.
El experto considera que, ante unas expectativas de recuperación tan reducidas, algunos acreedores podrían incluso desistir de emprender largos y costosos litigios para reclamar sus cantidades pendientes.
Un circuito con muy pocos activos para liquidar
El principal problema de LIV Golf es que, pese a los más de 5.000 millones de dólares invertidos por el Fondo de Inversión Pública de Arabia Saudí desde 2022, la organización podría contar ahora con un patrimonio de escaso valor para afrontar sus deudas.
Según explica Sparacino a Reuters, las competiciones deportivas de estas características suelen operar con estructuras empresariales que no necesitan disponer de grandes activos materiales. En el caso de LIV, los principales bienes susceptibles de liquidación podrían limitarse a sus marcas comerciales, derechos de propiedad intelectual, productos de merchandising y determinados derechos contractuales.
El abogado pone incluso en duda que los nombres comerciales y otros elementos de identidad corporativa del circuito puedan alcanzar un valor significativo en una eventual venta. Tampoco tiene constancia de que LIV disponga de reclamaciones judiciales importantes frente a terceros que pudieran generar ingresos adicionales para satisfacer a los acreedores.
Esta circunstancia podría provocar que las cantidades finalmente recuperadas fueran muy inferiores al volumen de las obligaciones económicas pendientes, aunque todavía no existe una valoración definitiva de los activos ni una estimación oficial de cuánto dinero podrá repartirse.
De la reestructuración a una posible liquidación
La retirada de BC Partners ha dejado sin recorrido el plan LIV 2.0, con el que la organización pretendía transformar su modelo de negocio, reducir los costes operativos y dar mayor protagonismo económico a los equipos y sus jugadores.
Sparacino considera que la búsqueda de financiación privada era prácticamente la única alternativa realista. LIV Golf difícilmente podía acceder a préstamos bancarios convencionales y necesitaba un inversor dispuesto a asumir pérdidas importantes durante la puesta en marcha de la nueva competición. Según su análisis, BC Partners parecía ser la única opción seria de financiación, más que el resultado de un proceso competitivo entre varios interesados.
Una vez descartada la continuidad, el procedimiento concursal podría transformarse del actual Capítulo 11, utilizado inicialmente para intentar reorganizar la empresa, a una liquidación bajo el Capítulo 7 de la legislación estadounidense.
Este segundo procedimiento suele resultar menos costoso, aunque puede modificar las prioridades de pago de determinados gastos administrativos y profesionales. Por el momento, se trata de una posibilidad apuntada por el experto y no de una decisión adoptada por el tribunal.
El futuro de los jugadores, otra incógnita
La desaparición de LIV Golf también abre un escenario de incertidumbre para los golfistas que todavía mantienen vínculos contractuales con la organización. El cierre podría facilitar que algunos quedaran libres para negociar su incorporación a otros circuitos, aunque las posibles disputas económicas por cantidades pendientes podrían prolongarse durante el procedimiento concursal.
En este sentido, el PGA Tour mantiene una posición prudente. Brian Rolapp, su máximo responsable, ha señalado que el circuito estadounidense no negociará con jugadores de LIV mientras continúen sujetos a sus contratos. Además, ha descartado por el momento la posibilidad de repetir el programa especial de reincorporación que permitió regresar a Brooks Koepka.
De este modo, el final de LIV Golf no garantiza una vuelta inmediata de todas sus estrellas al PGA Tour, mientras que las reclamaciones económicas pendientes podrían convertirse en otro de los asuntos que acompañen al cierre de la competición.
Después de una inversión multimillonaria que transformó el panorama del golf profesional, LIV Golf afronta ahora una etapa muy diferente. Su futuro deportivo ha quedado prácticamente descartado y la atención se centra en determinar cuánto valen realmente los activos que quedan y qué parte de las deudas podrá satisfacerse. Un desenlace que, según las previsiones del experto consultado por Reuters, podría dejar a numerosos acreedores con mucho menos dinero del que esperaban recuperar.